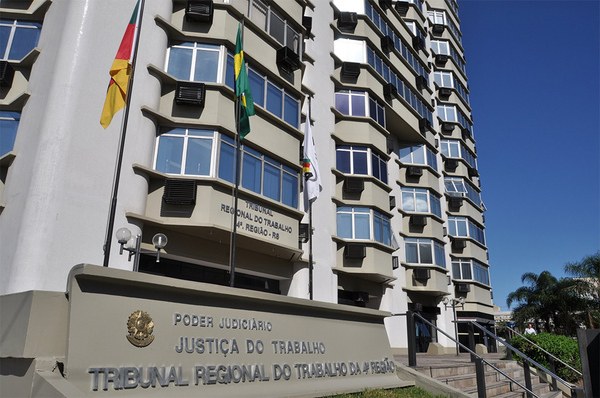
O Sintrajufe/RS encaminhou, no dia 4, recurso administrativo contra a decisão do TRT4 que determinou a incidência de Imposto de Renda sobre 1/3 de férias gozadas. Isso porque, em sessão realizada em 26 de setembro, o órgão Especial do TRT4, por unanimidade, alterou o entendimento de não incidência de IR consignado no processo administrativo 0000567-49.2010.5.04.0000. Dessa forma, passou a determinar a incidência do Imposto de Renda sobre a parcela do terço constitucional de férias gozadas, paga a magistrados e servidores do tribunal, a partir do mesmo dia 26. A decisão de tributar a parcela teve como fundamento a alteração do entendimento do STJ, que decidiu pela tributação do terço de férias quando fruídas.
A assessoria jurídica do Sintrajufe/RS acompanhou o julgamento e fez sustentação oral durante a sessão. Anteriormente, já havia apresentado memoriais aos desembargadores componentes do órgão Especial.
Na sessão de julgamento, o desembargador João Alfredo Borges Antunes de Miranda expressou que não há razão para a cobrança do imposto de forma retroativa, exigência que, segundo a presidente do TRT4, desembargadora Beatriz Henke, não foi feita pelo CSJT. O desembargador Francisco Rossal sugeriu que, caso o CSJT venha a exigir o pagamento da isenção do imposto retroativo pelos beneficiários, a presidência adote os fundamentos do voto do desembargador João Alfredo, suficientes para isentar o recolhimento.
Dessa forma, a deliberação do TRT4 é no sentido de retomada da tributação a partir do mês de outubro passado, ou seja, será tributado o terço das férias que vierem a ser fruídas a partir da decisão proferida na sessão de 26 de setembro. Não houve, portanto, decisão para cobrança retroativa.
No momento, o sindicato aguarda a decisão do recurso administrativo encaminhado. A assessoria jurídica está analisando o tema e a viabilidade para ajuizamento de eventual medida judicial.